
خاص: (ديسمبر)
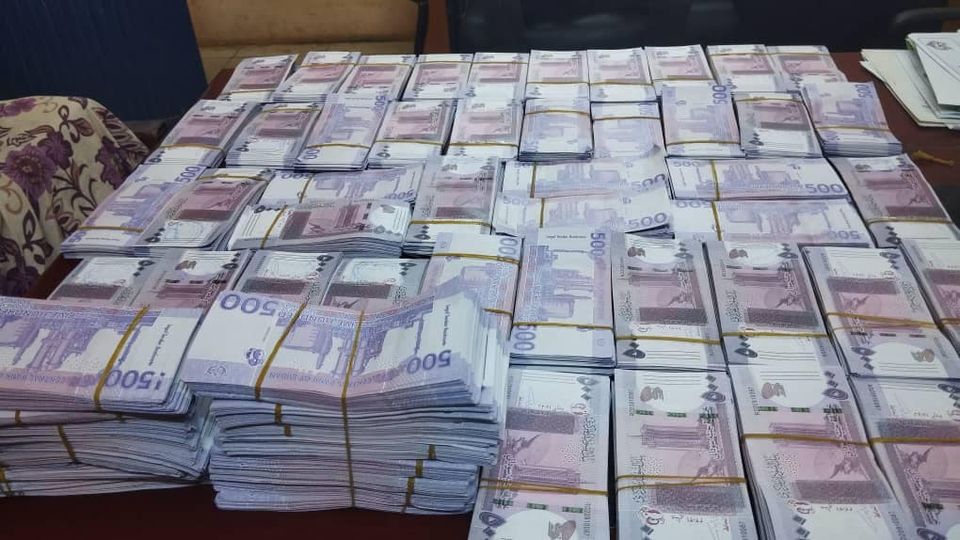
تراجع الجنيه السوداني إلى مستويات تعكس عمق الأزمة الاقتصادية في البلاد. فالعملة، التي كانت تُتداول عند نحو 600 جنيه للدولار قبل اندلاع الحرب في أبريل 2023، قفزت في السوق الموازية إلى نحو 7,500 جنيه في سبتمبر 2026، بعد أن لامست 8,000 جنيه في ذروة موجة التراجع الأخيرة، مقارنةً بنحو 4,100 جنيه في مايو من العام نفسه.
هذه الأرقام تكشف جانباً من الانهيار، لكنها لا تحكي القصة كاملة.
هذا الانهيار يعكس اقتصاداً فقد جزءاً كبيراً من قدرته على الإنتاج والتصدير وتوليد النقد الأجنبي. وأدت الحرب إلى تراجع الإيرادات الحكومية، وتعطيل سلاسل الإمداد، واتساع النشاط الاقتصادي خارج القنوات الرسمية.
ومن هنا يبرز السؤال الأوسع: ماذا يكشف انهيار الجنيه عن حقيقة الاقتصاد السوداني بعد أكثر من ثلاث سنوات من النزاع؟.
وراء الانهيار
تشير بيانات البنك الدولي إلى انكماش الناتج المحلي الحقيقي بنسبة 29.4% في 2023، تلتها نسبة 14% أخرى في 2024. ورغم تقديرات البنك بنموٍ متواضعٍ بنسبة 3.1% في 2025 من قاعدةٍ منخفضةٍ جداً، إلا أن إيرادات الحكومة تراجعت من نحو 10% من الناتج المحلي في 2022 إلى أقل من 5% في العامين التاليين. هذه الأرقام تضع انهيار العملة في سياقه الحقيقي: الجنيه يضعف لأن الاقتصاد نفسه تقلصت قدرته على إنتاج السلع والخدمات وتوليد العملات الأجنبية.
تبرر الحكومة تراجع الجنيه بارتفاع الطلب على العملات الأجنبية مقارنةً بالمعروض، بسبب زيادة احتياجات الاستيراد وتراجع الصادرات. لكن الخبير الاقتصادي د.وائل فهمي يرى أن هذا التفسير يصف «آلية التدهور» أكثر مما يفسر «جذوره». فالتراجع المتسارع، وفق تحليله، نتاج تفاعلٍ بين اختلالات حقيقية ونقدية ومالية ومؤسسية تفاقمت بفعل الحرب.
وتبدأ المشكلة الأساسية من قدرة الاقتصاد على توليد النقد الأجنبي. فالسودان يحتاج إلى الدولار لاستيراد الغذاء والوقود ومدخلات الإنتاج، في وقتٍ تضررت فيه القاعدة الإنتاجية. ومع تراجع الصادرات، انخفضت قدرة الاقتصاد على توفير العملات الأجنبية، بينما لم تنخفض حاجته إليها بالوتيرة نفسها.
وهكذا تتشكل الحلقة المفرغة الأولى: انخفاض الإنتاج والصادرات يؤدي إلى نقص النقد الأجنبي، مما يزيد الضغط الهبوطي على الجنيه، ويرفع تكلفة الواردات ومدخلات الإنتاج، ليُغذّي مزيداً من الانكماش الاقتصادي.
لكن الطلب على الدولار لا يأتي من الاستيراد وحده. فضعف الثقة في العملة يدفع الأفراد والشركات إلى التحوط بالدولار أو الأصول البديلة، بينما يزيد اضطراب النظام المصرفي من صعوبة الوساطة الرسمية.
ويشير الخبير الاقتصادي ووزير المالية الأسبق د.إبراهيم البدوي إلى أن قيمة العملة خلال الحرب أصبحت مرتبطة أيضاً بتوقعات المتعاملين بشأن قدرة الدولة على الاستمرار في إدارة اقتصاد موحد، ما يجعل تراجع الثقة عاملاً إضافياً في زيادة الطلب على العملات الأجنبية.
الحرب أضعفت قطاعات الإنتاج، وعطّلت النقل، وأعادت رسم طرق التجارة. والأخطر من ذلك، أن الذهب – وهو مصدر رئيسي للنقد الأجنبي – أصبح جزءاً من «اقتصاد حرب» وشبكات تجارة إقليمية.
وتشير تحليلات معهد «تشاتام هاوس» إلى أن الحرب جزأت مناطق إنتاج الذهب وطرق تداوله، فيما يمر جزء كبير منه عبر قنوات خارج النظام الرسمي. ويصف تقرير لـ«رويترز» الوضع بأنه نوع من «التقسيم الاقتصادي»، حيث تقع مناطق رئيسية لإنتاج الذهب والماشية والحبوب الزيتية خارج سيطرة السلطات المتحالفة مع الجيش، بينما لا تدخل كل الموارد المنتجة في المناطق الخاضعة لسيطرتها إلى موازنة الدولة.
شح الدولار يعكس عجز الاقتصاد الوطني عن توليد النقد الأجنبي وإدخاله إلى النظام المالي الرسمي.
عجز المالية
إذا كان تراجع الإنتاج يقلل المعروض من النقد الأجنبي، فإن المالية العامة تضيف ضغطاً خانقاً من الداخل. يرى الخبير الاقتصادي د.التجاني الطيب إبراهيم أن تدهور العملة يرتبط بصورة أساسية بالضغوط التي يولدها العجز المالي وآليات تمويله، خصوصاً عندما تلجأ الحكومة إلى «السحب على المكشوف» من البنك المركزي.
وفي اقتصادٍ تقلص إنتاجه، تتحول زيادة السيولة من دون زيادة مقابلة في السلع والخدمات إلى ضغطٍ مباشرٍ على الأسعار وقيمة العملة. هنا تلتقي أزمة المالية العامة مع أزمة الإنتاج. فالحكومة فقدت جزءاً كبيراً من مواردها في الوقت الذي ارتفعت فيه احتياجاتها للإنفاق بسبب الحرب.
ويضيف البدوي بُعداً مؤسسياً إلى هذه المعادلة، مشيراً إلى أن الحرب لم تضرب القاعدة الضريبية والإنتاجية فقط، وإنما أضعفت قدرة مؤسسات الدولة على جمع الإيرادات وإدارة الموارد ضمن نظام مالي موحد. ومع تشتت السيطرة على الموارد وطرق التجارة، تصبح قدرة الدولة على تحويل النشاط الاقتصادي إلى إيرادات عامة أكثر محدودية.
وضبط السيولة، كما يؤكد التجاني، يتطلب بالضرورة ضبط المالية العامة وتقليص الضغوط التضخمية. ليصبح سعر الصرف إذن نتيجةً لضغطين متزامنين: اقتصاد ينتج ويصدِّر أقل، ودولة تواجه فجوة مالية في بيئةٍ ضعفت فيها قدرتها على إدارة مواردها وتمويل احتياجاتها.
انزياح السعر
تظهر أزمة السياسة النقدية جلياً في اتساع الفجوة بين سعر الصرف الرسمي والسوق الموازية. يشير التجاني إلى أن سياسة «سعر الصرف المدار» نجحت بعد ثورة ديسمبر في تقريب السعر الرسمي من الموازي، لكن الفجوة اتسعت بشكلٍ دراماتيكيٍّ بعد الحرب. ففي سبتمبر 2026، كان الدولار يُتداول في السوق الموازية حول 7,500 جنيه، بينما كان بنك الخرطوم يعرض سعراً يقارب 4,200 جنيه.
أهمية هذه الفجوة تتجاوز الرقم نفسه؛ فهي تعكس تراجع قدرة سياسة الصرف المدار على توجيه سلوك المستوردين والمصدرين. كما أن تغيير سياسة سعر الصرف يحتاج إلى أن يأتي ضمن حزمة متكاملة من السياسات المالية، حتى تتمكن السياسة الجديدة من الحد من ضغوط السوق الموازية ومنع إعادة إنتاج هذه الفجوة.
تضخم الاستبدال
الأثر الأوضح لانخفاض الجنيه يظهر في الأسعار، لكن د.وائل فهمي يلفت الانتباه إلى قناةٍ شديدة الأهمية في ظروف السودان الحالية: «تكلفة إعادة تكوين المخزون». فالتاجر الذي يبيع سلعة اليوم لا ينظر فقط إلى السعر الذي دفعه عند شرائها، بل إلى تكلفة شراء السلعة نفسها غداً.
وإذا كان الدولار يرتفع بسرعة، فقد يبيع التاجر مخزونه الحالي ليجد أن حصيلة البيع لا تكفي لشراء الكمية نفسها مرة أخرى. لذلك تصبح عملية التسعير نفسها محفوفة بالمخاطر، وقد يلجأ بعض التجار إلى تقليص البيع أو التوقف مؤقتاً.
وهنا تنشأ حلقة مفرغة ثانية: تسارع سعر الصرف يؤدي إلى عدم يقين بشأن تكلفة الاستبدال، مما يصعّب التسعير ويقلص المعروض، ليُغذّي مزيداً من الضغط التصاعدي على الأسعار.
وهذا يفسر لماذا قد ترتفع بعض الأسعار بأكثر من نسبة تغير سعر الصرف، ولماذا لا تتراجع بالسرعة نفسها عندما يتحسن سعر الدولار لفترة قصيرة. ويتشكل التضخم في السودان من تفاعل عوامل عدة، في مقدمتها سعر الصرف والوقود والنقل ونقص السلع واضطراب سلاسل الإمداد وتوقعات المتعاملين.
شلل الإنتاج
هنا تكمن أخطر حلقات الأزمة. يحذر د.وائل فهمي من أن استمرار انخفاض الجنيه قد ينقل الاقتصاد من «أزمة أسعار» إلى «أزمة إنتاج». فالعملة الأضعف ترفع تكلفة المدخلات وتضغط على رأس المال العامل، بينما يؤدي ارتفاع الأسعار إلى تآكل القوة الشرائية.
ومع تراجع الطلب الحقيقي وارتفاع مخاطر الاستثمار، تقلّص المنشآت نشاطها أو تتوقف. وعندما ينخفض الإنتاج، تتراجع القدرة على التصدير وتوفير النقد الأجنبي، لتعود الضغوط إلى الجنيه من جديد.
ويشير د.البدوي إلى أن الحرب نفسها أضعفت القدرة الإنتاجية والاستثمارية، وأربكت سلاسل التصدير والتجارة. ولذلك فإن استمرار تراجع العملة قد لا يبقى مجرد مشكلة في مستوى الأسعار، وإنما يمكن أن يضغط على قدرة الشركات والمنتجين على إعادة تشغيل النشاط وتمويله.
وهنا يلتقي طرفا الحلقة: ضعف الجنيه يرفع تكلفة الإنتاج، وضعف الإنتاج يضغط على الجنيه.
أثر المعيشة
بالنسبة للمواطن، تتجسد هذه الأزمة في قدرته على شراء الغذاء والدواء والطاقة، وفي مقدار ما يتيحه دخله من احتياجات أساسية.
إذ يواجه نحو 19.5 مليون شخص في السودان مستويات أزمة من انعدام الأمن الغذائي أو أسوأ خلال 2026، بينما يُتوقع أن يعاني نحو 825 ألف طفل دون الخامسة من سوء التغذية الحاد الشديد.
ومع انهيار العملة، تتراجع قيمة الدخل الإسمي وتتآكل القيمة الحقيقية للمدخرات ورأس المال العامل، ويدفع التاجر أكثر لاستبدال مخزونه، ويتحمل المنتج كلفة أعلى للحصول على مدخلاته، فيما تحتاج الدولة إلى موارد أكبر لشراء السلع والخدمات نفسها.
وهكذا يمتد أثر الجنيه من سوق الصرف إلى مختلف مفاصل الاقتصاد.
كسر الحلقة
تعمل الحكومة على زيادة تدفقات النقد الأجنبي من خلال تنظيم تجارة الذهب وإعادة حصيلة الصادرات إلى النظام المصرفي. وتحتاج المعالجة المستدامة إلى حزمة أوسع من السياسات والإصلاحات.
يرى د.التجاني أن السياسة النقدية وسعر الصرف يجب أن يكونا جزءاً من حزمةٍ متكاملةٍ تشمل ضبط الإنفاق الجاري، والحد من الضغوط التضخمية، مع توجيه الموارد نحو القطاعات القادرة على إعادة بناء الإنتاج.
ويتقاطع ذلك مع تحليل د.فهمي، الذي يرى أن استقرار العملة يحتاج إلى مسارين متزامنين، أولاً استقرار نقدي ومالي: عبر تحسين تدفقات النقد الأجنبي، وتقوية النظام المصرفي، والحد من التمويل التضخمي للعجز. وثانياً استعادة الإنتاج والعرض: بتوجيه النقد الأجنبي المتاح إلى الوقود ومدخلات الإنتاج، وحماية سلاسل الغذاء، وإعادة تشغيل الزراعة والصناعة.
ويضيف د.البدوي أن استعادة الاستقرار الاقتصادي تتطلب أيضاً إعادة بناء قدرة الدولة على إدارة الإيرادات والموارد ضمن نظام موحد، واستعادة الثقة في المؤسسات والقنوات المالية الرسمية. فالإجراءات الأمنية وحدها، مثل ملاحقة تجار العملة أو فرض قيود إدارية على التعامل بالنقد الأجنبي، لا تعوض فقدان الإنتاج أو الصادرات ولا تعيد بناء الثقة.
الهدف هو معالجة الحلقة التي تربط انخفاض الإنتاج بنقص النقد الأجنبي وانهيار الجنيه، بحيث يستند استقرار سعر الصرف إلى تحسن حقيقي في قدرة الاقتصاد على توليد النقد الأجنبي.
فالحلقة الإيجابية تبدأ من المكان نفسه: إنتاج أكبر يؤدي إلى صادرات أكبر، مما يوفّر نقداً أجنبياً أكثر، فيستقر سعر الصرف، وتنخفض ضغوط التكلفة، لتتحسّن القوة الشرائية والاستثمار، ويعود الإنتاج للنمو.
كلفة الانهيار
انهيار الجنيه السوداني يلخص أزمة تتجاوز سوق الصرف. فقدان العملة لقيمتها يعكس اقتصاداً تراجعت قدرته على الإنتاج، ودولةً تواجه ضغوطاً مالية ونقدية متزايدة، ونظاماً مالياً تضررت الثقة به.
وقد تستطيع السلطات التأثير في سعر الدولار لفترات قصيرة عبر تدخلات محدودة، لكن استقرار الجنيه على المدى الطويل يحتاج إلى اقتصاد قادر على الإنتاج والتصدير وتوليد النقد الأجنبي، وإلى نظام مالي يستعيد قدرته على جذب هذه الموارد وإدارتها.
وتتسع المسألة إلى ما هو أبعد من الإنتاج والتصدير. فاستقرار العملة يرتبط أيضاً بقدرة المؤسسات على جمع الإيرادات وإدارة الموارد، وبوجود سوق مالية واقتصادية تعمل ضمن شبكة مترابطة من القواعد والمؤسسات.
في النهاية، لا يروي الجنيه وحده قصة الاقتصاد السوداني؛ لكنه يضعها أمام الجميع في رقم واحد: كلما انكمش الإنتاج، وضاقت موارد الدولة، وتراجعت الثقة بالمؤسسات، اتسعت الفجوة بين قيمة العملة وحاجات الاقتصاد.


